Aunque se han creado cerca de 70 millones de estas cuentas para niños, el depósito federal de 1,000 dólares solo beneficia a quienes cumplen ciertos requisitos. Sin aportaciones familiares, el saldo inicial puede ser de cero dólares.
La Casa Blanca informó el 7 de octubre que se han creado cerca de 70 millones de Trump Accounts, de las cuales más de 60 millones se abrieron mediante inscripción automática. Sin embargo, tener una cuenta no significa recibir dinero del gobierno.
¿Cuánto dinero recibe un niño si su familia no aporta?
El beneficio depende de la edad del menor y de si cumple los requisitos para recibir los depósitos iniciales. Estos son los montos contemplados:
- 1,000 dólares: depósito federal para niños ciudadanos estadounidenses, con número de Seguro Social, nacidos entre el 1 de enero de 2025 y el 31 de diciembre de 2028. Se trata de un programa piloto.
- 250 dólares: aportación financiada por una donación de 6,250 millones de dólares de Michael y Susan Dell. Está dirigida a los primeros 25 millones de niños menores de 10 años que vivan en códigos postales con un ingreso medio de 150,000 dólares o menos.
- 0 dólares: los niños que no cumplen los requisitos para recibir alguno de estos depósitos pueden tener una cuenta abierta, pero sin saldo si sus familiares, amigos u otras organizaciones no realizan aportaciones.
Esto significa que los menores de mayor edad también pueden tener una Trump Account, pero no necesariamente recibirán el depósito federal de 1,000 dólares.
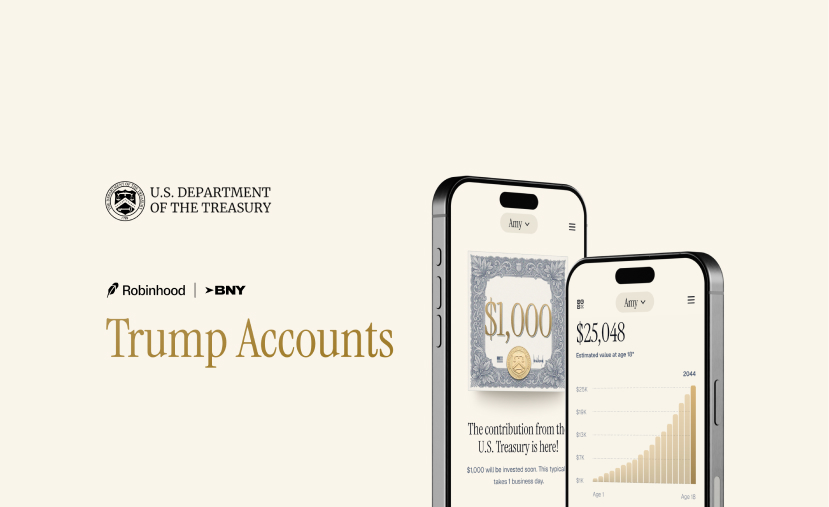
¿Cuánto podrían crecer los 1,000 dólares sin hacer más depósitos?
El dinero de estas cuentas se invierte en índices de empresas estadounidenses. El fondo predeterminado replica el S&P 500 y tiene comisiones máximas de 0.1% anual.
Las proyecciones sobre cuánto podría acumular un niño a los 18 años varían según el rendimiento anual que se considere:
- 5,839 dólares: estimación del Consejo de Asesores Económicos de la Casa Blanca, con un rendimiento anual de 10.3%.
- Más de 3,000 dólares: cálculo de Joseph Rosenberg, del Tax Policy Center, con un rendimiento anual de 7%, según recoge FactCheck.org.
Estas cantidades son proyecciones nominales, antes de impuestos e inflación, y no representan rendimientos garantizados. El saldo puede aumentar o disminuir según el comportamiento del mercado.
¿Qué cambia si la familia sí aporta dinero?
La diferencia es considerable cuando se realizan depósitos adicionales. Según el modelo de la Casa Blanca, una familia que aporta el máximo permitido de 5,000 dólares anuales, ajustados por inflación, podría acumular aproximadamente 303,757 dólares cuando el menor cumpla 18 años.
La administración también ha difundido estimaciones de cuentas que podrían alcanzar alrededor de 500,000 dólares al llegar a la jubilación. Sin embargo, estas proyecciones dependen de los supuestos de rendimiento y de mantener aportaciones constantes durante muchos años.
Para las familias que no cuentan con dinero excedente, alcanzar estos montos puede resultar difícil.
¿Quiénes se benefician más de este programa?
Las organizaciones y especialistas que cuestionan la medida señalan que el diseño puede favorecer a las familias con mayor capacidad de ahorro. Los economistas de Stanford Neale Mahoney y Adam Shaw sostienen que, al funcionar de manera similar a un plan de jubilación con ventajas fiscales, el programa no necesariamente reduce las desigualdades de oportunidades.
Por su parte, la administración destaca que la inscripción automática facilita el acceso, que más de 70 empresas se han comprometido a realizar aportaciones a las cuentas de sus empleados —de hasta 2,500 dólares anuales por trabajador, dentro del límite de 5,000 dólares— y que también se reciben donaciones filantrópicas.
El gobierno presenta estas cuentas como una oportunidad para que los niños comiencen a desarrollar hábitos de ahorro e inversión desde pequeños. Otros investigadores coinciden en que ahorrar desde la infancia puede influir positivamente en las expectativas financieras de las familias, aunque proponen destinar mayores fondos iniciales a los hogares con menores ingresos.
En conclusión, una Trump Account puede abrir una oportunidad de ahorro a largo plazo, pero el beneficio económico depende de los depósitos que reciba, los requisitos de elegibilidad y el rendimiento de las inversiones.
IRS
WHITE HOUSE
FACT CHECK
https://www.factcheck.org/2026/07/the-dubious-rags-to-riches-promise-of-trump-accounts/
SAVING FOR COLLEGE
https://www.savingforcollege.com/article/trump-account-tax-deferred-savings-children
TAX LAW CENTER
TIME